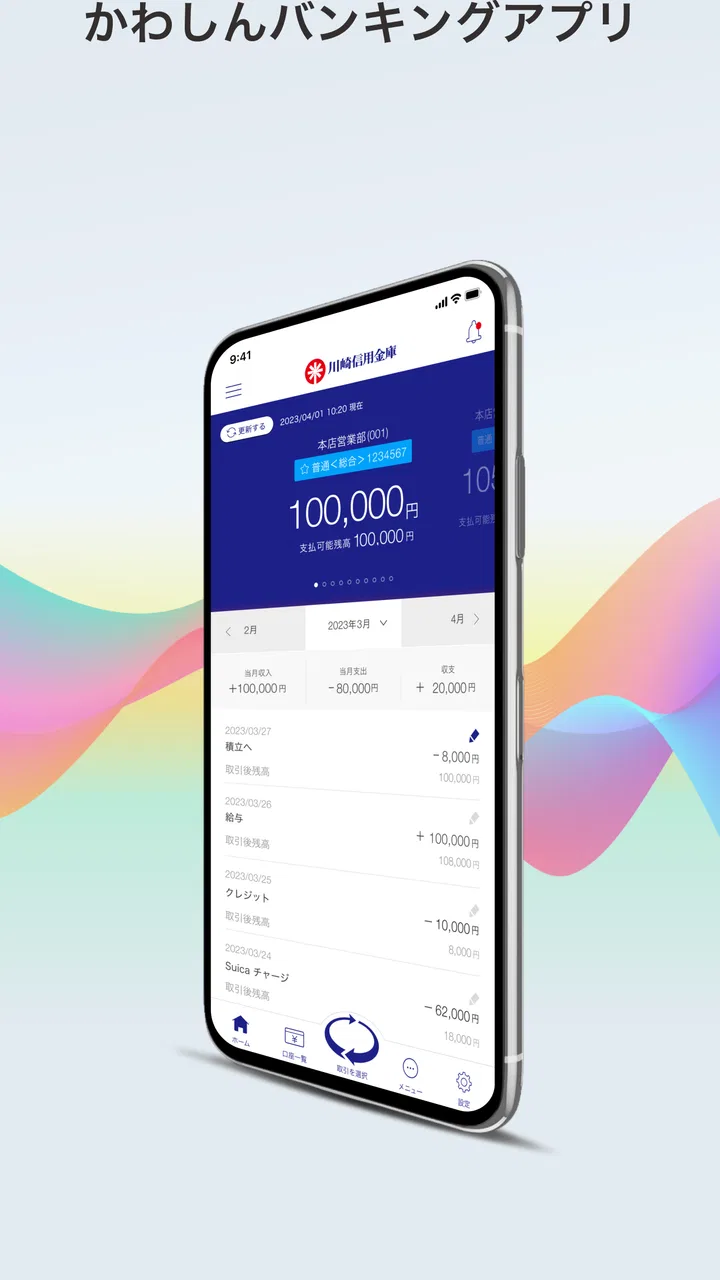
かわしんバンキングアプリ
- 3.2
- 評価
- 10.00K
- インストール数
- Free
- 価格
 分析者 App-foxy
川崎信用金庫を普段から利用している人なら、スマートフォンから口座を確認したり、必要な取引へ進んだりするための入口として、かわしんバンキングアプリを検討しやすいと思います。私はこのアプリを、銀行の窓口や紙の通帳だけに頼らず、日常の確認作業をスマホへ寄せたい人向けの金融アプリとして試しました。派手な機能を楽しむタイプではありませんが、使う目的がはっきりしている人には、生活の中で役立つ場面があります。
一方で、川崎信用金庫とのつながりがない人が入れても、魅力を感じにくいアプリです。全国の銀行口座をまとめて管理したい人や、家計簿、投資、ポイント管理まで一つのアプリで済ませたい人には、別の選択肢のほうが合います。ここでは、初めて使う人がインストール後に迷いにくいよう、何を期待できるのか、最初の設定で気をつけたいこと、最初の意味ある操作までを順番に整理します。
かわしんバンキングアプリで期待できること
このアプリの中心は、川崎信用金庫と利用者をつなぐ銀行取引です。ストア上の短い説明も「かわしんバンキング」となっており、一般的な家計管理アプリというより、川崎信用金庫のサービスをスマートフォンから使いやすくするための専用アプリと考えるのが自然です。
こちらもおすすめ

 LINEマンガ
を読みっぱなしにしない、本棚と無料話で続ける読書術
無料話を追うだけではもったいない。待てば無料の仕組み、読書履歴、本棚をつなげて、読みたい作品を迷わず楽しむための実践ガイド。課金の判断や通知との付き合い方も率直に解説します。

 LINE(ライン) - 通話・メールアプリ
LINEはなぜ使われ続けるのか 日常に根づく便利さと広がる負担
メッセージ、通話、決済、公式アカウント。LINEが日々の用事に入り込むほど、使い続ける理由と手放しにくさは同じ場所から生まれてくる。勢いの背景を利用者目線で読み解く。

 UNO!™
UNO!™の「最後の一枚」が生む緊張感。短い対戦を何度も回したくなる理由
数字や色を合わせるだけの遊びに、宣言の一瞬と反撃の余地をどう組み込んだのか。UNO!™のオンライン対戦を、手札の駆け引きから見つめる。勝負を急がせる面白さと、運に左右される物足りなさも率直に掘り下げます。

 Uber Eats(ウーバーイーツ) 出前/フードデリバリー
Uber Eatsは注文後のトラブルにどこまで頼れるか
注文の速さだけでは測れないフードデリバリーの実力。設定のつまずき、変更の取り消し、通信切れ、配達状況の曖昧さまで、失敗時に何が頼れて何が読めないのかを見極めます。

 ブロックブラスト (Block Blast)
ブロックブラストはなぜ止められないのか 流行を支える手軽さと飽きの壁
短い一手、目に見える連鎖、自己ベストへの執着。ブロックブラストが人づてに広がる理由を、遊びの手触りと流行の寿命の両面から見極める。単純さの裏にある中毒性と、飽きが訪れる条件も率直に掘り下げます。

 Meteored - 天気や台風の天気予報アプリ
Meteoredは14日先の予報をどう読ませるか 便利さと迷いやすさを検証
今日の空模様から14日先まで、予報の幅をどう見せ、次の行動へつなげるのか。Meteoredの画面をたどり、情報の優先順位と迷いやすさを確かめます。長期予報の便利さだけでは測れない、日々使う道具としての設計を批評します。
ニュースデスクの関連記事
ニュースをすべて見る


最初に意識したいのは、インストールしただけで銀行の情報が自動的に表示されるわけではないという点です。金融アプリでは、本人確認や利用口座との関連付けなど、通常のアプリより慎重な準備が必要になります。私は、外出先で急に使い始めるより、自宅で落ち着いて必要な情報を確認しながら設定するほうが安心だと感じました。
アプリの価格は無料で、対象年齢は3歳以上です。ただし、年齢表示が低いからといって、子どもが単独で銀行取引をするためのアプリという意味ではありません。実際に使う際は、川崎信用金庫の口座を管理する本人が、端末の扱いと認証情報をきちんと管理する必要があります。
対応環境として表示される最小OSはAndroid 7.0です。古い端末でも条件上は対象になり得ますが、金融用途ではOSの更新状況や端末の安全性も大切です。対応条件を満たしていても、長く更新されていない端末や、家族と共有している端末では、使いやすさと安全管理の両面で慎重になったほうがよいでしょう。
向いている人と、最初から別の方法を選ぶ人
向いているのは、川崎信用金庫を生活の中心に使っていて、残高や取引を確認するために毎回窓口やATMへ行く負担を減らしたい人です。たとえば、給料日前に口座の残りを確認したい人、引き落としの前に入金状況を見たい人、外出中に口座の状態を確認したい人には、スマホでアクセスできること自体が大きな利点になります。
反対に、複数の銀行を一括で見たい人には、銀行横断型の家計簿アプリのほうが向いています。支出の分類や予算管理が目的なら、金融機関専用アプリではなく家計管理に特化したサービスを選ぶほうが、比較や分析をしやすいでしょう。投資商品の確認や資産全体の把握を最優先する人にも、このアプリだけで目的を完結させようとしないほうがよいと思います。
アプリの平均評価は3.2で、評価数は35件です。数字だけで良し悪しを決めるより、自分が必要とする取引をスマホで済ませたいかを基準にしたほうが、判断を誤りにくいです。銀行アプリは便利さの感じ方が、口座の種類や利用頻度、端末環境によって大きく変わるからです。
インストール前に整えておきたいこと
初回設定をスムーズにするため、まず自分の川崎信用金庫の口座情報と、本人確認に使う情報を手元で確認しておくのがおすすめです。入力を急いで間違えると、単なるショッピングアプリのように再試行すれば終わるとは限りません。金融サービスでは、入力内容の確認や認証のやり直しに時間がかかることがあります。
スマートフォンの画面ロックも、先に設定しておきたい準備です。顔認証や指紋認証が使える端末であっても、端末側のロック設定が整っていなければ、快適なログイン以前の問題になります。私は、銀行アプリのためだけに複雑な運用を増やすより、端末のロック方法を一つに決め、家族に共有しないことが現実的だと思います。
また、設定中に電話や別のアプリへ移る必要が出る可能性も考え、通信状態の安定した場所で始めると安心です。駅や商業施設の混雑した通信環境で、本人確認の途中に画面を閉じるのは避けたいところです。最初の目的は、すべての機能を探すことではなく、自分の口座を正しく使える状態にすることです。
インストールから最初の成功まで
この節では、インストール後に何を確かめれば「使える状態になった」と判断できるかを、焦らず進める順序で紹介します。私は最初の目標を、すべての機能を覚えることではなく、自分の口座へ正しくアクセスできることに置きます。特に、認証情報を入力する前に提供元を確認するひと手間が、安心して始めるための土台になります。
最初の設定は「急がない」がいちばんのコツ
インストール後は、表示される案内を一つずつ読みながら進めます。ここで大切なのは、アプリ名だけを見て、別の金融サービスと取り違えないことです。開発元は川崎信用金庫なので、公式の提供元を確認してから、口座を登録する流れへ進むのが安全です。
初回設定では、利用者情報や口座に関係する入力を求められる場面があります。私は、普段使っているメモアプリへ認証情報をそのまま残す方法はおすすめしません。入力内容を確認したい場合は、第三者に見られない場所で紙に一時的に整理し、設定が終わったら不要な記録を処分するほうが、管理の線引きを作りやすいです。
入力途中で「これは何のための項目だろう」と迷ったら、推測で進めないことが重要です。口座番号や本人情報は、一文字の違いでも先へ進めない原因になります。画面の説明を読み直し、それでも判断できない場合は、川崎信用金庫の公式サポートや窓口へ確認するのが安全です。検索結果に出てきた非公式な案内へ認証情報を入力するのは避けてください。
最初の意味ある操作を小さく決める
登録が終わったら、いきなり複雑な操作を探すのではなく、まず口座の状態を確認するところまでを最初の成功にするとよいです。残高や取引に関する画面へ進み、自分が見たい情報が正しく表示されるかを確かめます。ここで確認できれば、次に必要なときも、アプリを開く目的が明確になります。
現実的な使い方として、私は「引き落とし日の前日に残高を確認する」流れをおすすめします。たとえば、公共料金やカード利用分の引き落としが近い日に、アプリを開いて残高を確認し、必要なら入金の段取りを考えます。これは家計簿を細かく作る作業ではなく、口座の不足を早めに見つけるための短い確認です。
この使い方の良さは、アプリを毎日開く習慣を無理に作らなくてよいことです。確認すべき予定と結び付ければ、通知を増やしたり、ホーム画面を何度も見たりする必要がありません。銀行アプリは多機能であるほど良いとは限らず、自分の生活上の不安を一つ減らせるかが大切です。
取引を行う場合は、宛先や金額などを確定する前に、画面全体を一度見直します。スマホでは表示範囲が狭く、入力したつもりの項目が画面下に隠れていることがあります。私は、操作完了の表示だけで安心せず、完了後に履歴や結果を確認する習慣を付けるべきだと思います。銀行取引では、「押せた」ことと「意図した内容で完了した」ことは別だからです。
毎日の運用で役立つ小さな工夫
アプリをホーム画面の目立つ場所へ置くかどうかは、利用頻度で決めるとよいでしょう。毎月の確認だけなら、奥のフォルダーに入れても問題ありません。逆に、残高をよく確認する人は、探す手間を減らすだけで利用のハードルが下がります。ただし、他人が端末画面を見る機会が多い場合は、銀行アプリを目立たせない配慮も必要です。
もう一つの実用的な方法は、確認する時間を固定することです。朝の忙しい時間に取引を始めると、金額や宛先の確認が雑になりがちです。私は、落ち着いて操作できる時間帯に残高確認を済ませ、実際の取引は余裕のあるときだけ行うよう分けるのがよいと考えます。確認と送金を同じ作業として扱わないことで、入力ミスを減らしやすくなります。
迷いやすい点と、切り分けの仕方
初めて使う人が混乱しやすいのは、ログインできないときに原因を一つに決めつけてしまうことです。入力ミス、端末の認証状態、通信環境、登録手続きの未完了など、複数の可能性があります。まず入力内容を確認し、次に通信状態を見て、それでも進まなければ公式の案内へ戻る、という順番で切り分けると落ち着いて対応できます。
端末を買い替えた場合も、以前のスマートフォンで使えていたからといって、新しい端末ですぐ同じ状態になるとは限りません。新端末では、画面ロックや生体認証の設定を確認してからアプリを開き、必要な再設定が表示されたら案内に従います。古い端末を手放す前には、銀行アプリだけでなく端末全体のアカウントや保存情報も整理しておくべきです。
家族の口座を一台のスマートフォンで管理したい人もいると思いますが、本人確認や認証の扱いが複雑になりやすいため、安易な共有はおすすめしません。金融アプリでは、誰の口座を誰が操作しているのかが曖昧になると、後から履歴を確認するときにも不便です。家族それぞれが自分の端末で管理できるなら、そのほうが責任の範囲を分けやすいでしょう。
アプリの現在のバージョンは1.10.0です。更新が表示されたときは、後回しにする前に内容を確認し、金融サービスを古い状態のまま長く使わないようにしたいところです。更新後に画面の配置やログイン方法が変わることもあるため、重要な取引の直前ではなく、時間に余裕のあるときに起動して状態を確認するのが無難です。
他の銀行アプリや家計簿アプリとの違い
一般的な銀行アプリと比べたとき、このアプリの強みは、川崎信用金庫を使う人が自分の取引へ近道しやすい点です。全国の金融機関を横断して管理するサービスは便利ですが、登録先が増えるほど、どの情報がどこから取得されたものかを確認する手間も増えます。口座が川崎信用金庫に集中しているなら、専用アプリのほうが目的に合う可能性があります。
一方、支出を食費、交通費、通信費のように分類したい場合は、家計簿アプリのほうが見やすいでしょう。家計簿アプリは「何に使ったか」を考える道具であり、銀行アプリは「口座が今どうなっているか」を確認する道具です。両方を使うなら、銀行アプリを正確な残高確認に、家計簿アプリを月ごとの振り返りに分けると、役割が重なりにくくなります。
複数口座を持つ人は、最初から一つのアプリですべて解決しようとしないほうがよいです。川崎信用金庫の口座を日常決済用、別の口座を貯蓄用として使っているなら、このアプリは前者の確認に絞り、全体像は別の方法で管理するという分担が現実的です。専用アプリのわかりやすさと、横断管理の便利さには、どうしても交換条件があります。
安全に使い続けるための判断
金融アプリを使うとき、便利さより先に「自分だけが操作できる状態」を作ることが大切です。端末を他人へ貸す、認証情報をメッセージで送る、画面のスクリーンショットを共有するといった行動は避けます。スマートフォンを紛失した場合は、別の端末から慌てて試行を重ねるより、川崎信用金庫の公式窓口へ連絡して、必要な対応を確認するのが安全です。
不審なメールやメッセージからログイン画面へ誘導された場合も、そこから操作しないでください。アプリを自分で起動し、公式の案内を確認するほうが安心です。銀行を名乗る連絡でも、急いで認証情報や暗証に関する情報を入力させようとする内容には注意が必要です。
公開されている利用者の反応は、評価数が35件、レビュー数が17件という規模です。私は、この段階の評価だけで安定性を断定するのではなく、自分の端末で初回設定と最初の確認を済ませ、日常の目的に合うかを確かめるのがよいと思います。金融アプリは、使う人の口座状況と端末環境が体験に直結するためです。
次に試すべき使い方と、やめる判断
最初の残高確認が問題なくできたら、次は自分が月に何回使うかを決めます。毎月一度の確認で十分な人は、無理にすべての画面を覚える必要はありません。反対に、入出金をこまめに確認したい人は、取引後に履歴を確認するところまでを習慣にすると、記憶だけに頼らず管理できます。
もし初回設定の段階で、入力内容が分からない、登録が進まない、端末の条件に不安があるという状態なら、無理に繰り返さないことです。何度も試して状況を複雑にするより、公式サポートへ確認してから再開するほうが、結果的に早く解決できます。特に、口座情報や認証に関わる画面では、自己流の回避策を探さないほうがよいでしょう。
川崎信用金庫を主な銀行として使い、スマートフォンで基本的な確認や取引をしたい人にとって、かわしんバンキングアプリは試す価値があります。無料で始められ、対象OSの幅もありますが、便利さの中心はあくまで川崎信用金庫との取引です。家計簿、複数銀行の統合、資産分析を求める人には、別のアプリを組み合わせるほうが満足しやすいでしょう。
私の結論は、最初から多機能さを期待するのではなく、「必要な日に口座を確認し、落ち着いて取引を終えるための専用アプリ」として使うなら好印象、というものです。まず自分の端末と口座で初回設定を済ませ、残高確認という小さな成功を作ってください。その後も操作が自然に続けられるなら、窓口やATMへ行く回数を減らすための、実用的な選択肢になってくれます。
かわしんバンキングアプリに関するよくある質問
01かわしんバンキングアプリでは、どのようなことができますか?
かわしんバンキングアプリは、川口信用金庫の口座をスマートフォンから確認・管理するための公式アプリです。残高照会や入出金明細の確認、振込・振替など、対応している各種インターネットバンキング機能を利用できます。利用できるサービスや時間帯は契約内容によって異なるため、初回登録前に公式案内を確認してください。
02利用を始めるために必要なものや条件はありますか?
利用には、川口信用金庫の普通預金口座など、対象となる口座と、本人確認に必要な情報が求められる場合があります。スマートフォンの電話番号、キャッシュカードや暗証番号、インターネットバンキングの契約情報などが必要になることもあります。対応OSや対象端末は変更される可能性があるため、ダウンロード前に公式サイトで最新条件を確認しましょう。
03かわしんバンキングアプリの登録や本人確認は安全ですか?
アプリでは、口座情報や暗証情報を扱うため、初回登録時に本人確認や端末認証などの手続きが行われます。安全性を高めるため、アプリは必ずApp StoreまたはGoogle Playの公式配信ページから入手してください。暗証番号やワンタイムパスワードを第三者に伝えず、公共Wi-Fi利用時や不審なSMS・メールのリンクには十分注意することが大切です。
04振込や振替を利用する際に注意すべき点は何ですか?
振込・振替機能を利用できるかどうかは、口座の種類、インターネットバンキングの契約状況、登録手続きの完了状態などによって異なります。操作前には振込先の金融機関名、支店名、口座番号、名義人、金額を必ず確認してください。手数料や利用可能時間、予約扱いになる条件も事前に確認し、送信後は取り消しが難しい場合がある点に注意しましょう。
05スマートフォンを紛失した場合や機種変更時はどうすればよいですか?
スマートフォンを紛失した場合は、第三者による不正利用を防ぐため、端末の遠隔ロックや携帯電話会社への連絡を行い、必要に応じて川口信用金庫へ利用停止の相談をしてください。機種変更時は、旧端末での登録解除や新端末での再認証が必要になる場合があります。ログイン情報を端末内に無防備に保存せず、公式のサポート窓口で最新の手順を確認するのがおすすめです。
メリット
- 残高や入出金明細をスマートフォンですぐ確認できる
- 振込などの銀行手続きを来店せずに進められる
- 生体認証対応でログイン時の入力負担を減らせる
- 通知機能で口座の入出金を把握しやすい
- 川口信用金庫の口座を日常的に管理しやすい
デメリット
- 利用には川口信用金庫の対象口座と所定の登録が必要
- 対応するOSや端末によって一部機能が使えない場合がある
- メンテナンス中は残高照会や取引が利用できない
- 振込には限度額や受付時間などの制約がある
- スマートフォンの紛失時は利用停止などの対応が必要

かわしんバンキングアプリ
ギャラリー